Nejnovější články
Celkem 25 článků
Hypotéka na komerční nemovitost: proč neexistuje a jak kancelář nebo sklad financovat
Hledáte hypotéku na kancelář, obchod nebo sklad a narážíte na to, že vám ji žádná banka nenabídne? Není to vaše chyba. Hypotéka je ze zákona produkt na bydlení a na nebytový prostor nedosáhne. Projdeme si, kdy klasická hypotéka přece jen projde, jaké dvě cesty zbývají, kolik vlastních peněz si u nich připravit a kde má každá z nich háček.
Na jak dlouho fixovat hypotéku? Jak vybrat délku fixace
Fixace rozhoduje o tom, jak dlouho budete mít jistou splátku – a jak brzy vás čeká riziko nové, možná horší sazby. Tříletá fixace bývá levnější, pětiletá nebo desetiletá dražší, ale klidnější. Vysvětlíme, čím se jednotlivé délky liší, na modelovém příkladu ukážeme rozdíl ve splátce a poradíme, jak si fixaci vybrat podle vlastní situace.
Hypotéka na družstevní byt: jak ho financovat, když nejde zastavit
Na družstevní byt většinou klasickou hypotéku nedostanete – nekupujete totiž nemovitost, ale podíl v družstvu, a byt tak nemůžete dát bance do zástavy. Vysvětlíme, proč to tak je, jaké čtyři cesty financování se nabízejí, na co si dát pozor u anuity a dluhů družstva a proč je klíčové ptát se dopředu na převod do osobního vlastnictví.
Refinancování hypotéky 2026: kdy se vyplatí a kolik stojí přechod k jiné bance
Konec fixace není jediná chvíle, kdy má smysl řešit refinancování. Vysvětlujeme, čím se refinancování liší od refixace u stávající banky, kolik přechod k jiné bance skutečně stojí, kdy je naopak zdarma a jak na modelovém příkladu vypadá reálná úspora po přechodu na nižší sazbu.
Nájem, nebo vlastní byt na hypotéku? Kdy se vyplatí koupit
Vyplatí se dál platit nájem, nebo si radši vzít hypotéku a splácet vlastní byt? Rozhodnutí není jen o tom, jestli je splátka nižší než nájem. Projdeme, co všechno do srovnání patří – od akontace a poplatků přes údržbu až po flexibilitu – a na modelovém příkladu ukážeme, kdy má smysl kupovat a kdy zůstat v nájmu.
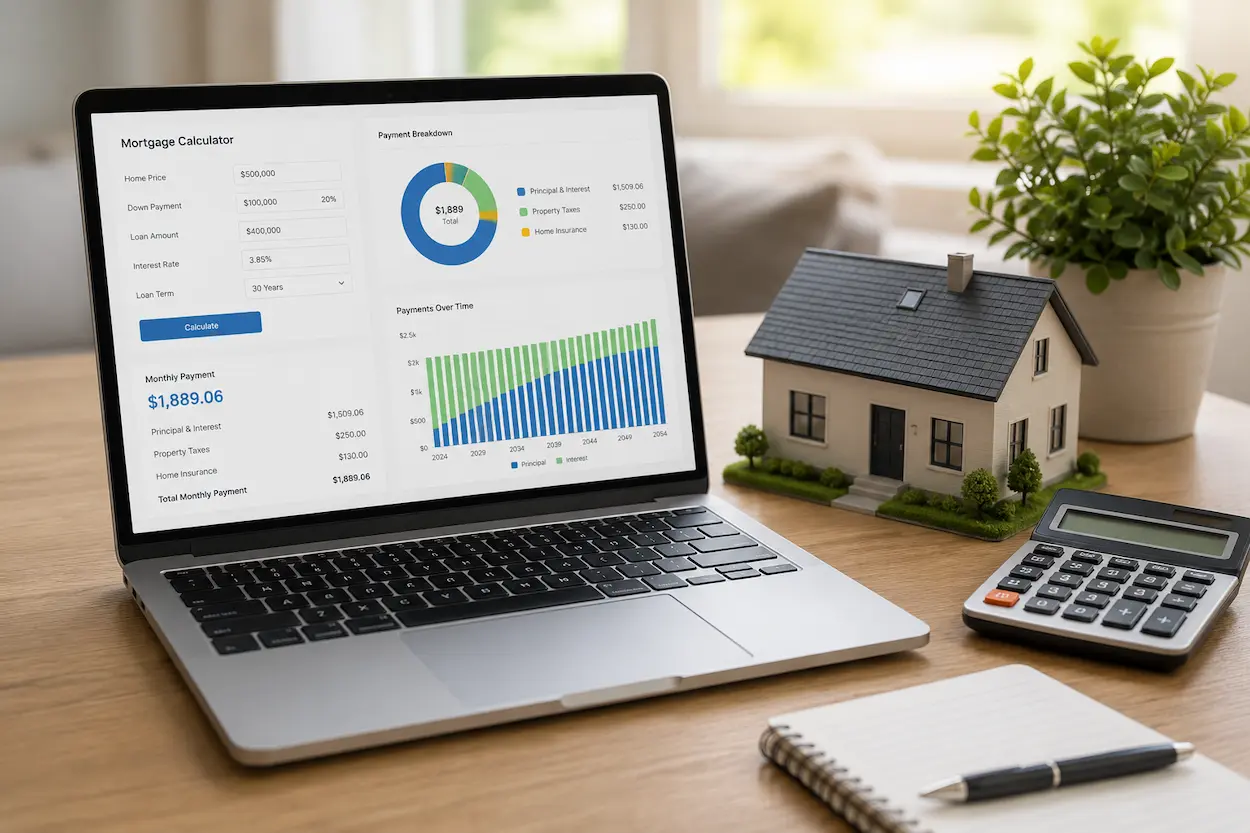
Hypoteční kalkulačka: jak spočítat splátku hypotéky a co ji ovlivňuje
Hypoteční kalkulačka je první nástroj, který byste měli otevřít dřív, než zajdete do banky. Během chvíle vám ukáže, jak vysokou splátku unesete, kolik si reálně můžete půjčit a kolik za hypotéku nakonec přeplatíte. V tomto přehledu vysvětlíme, jak kalkulačka funguje, které parametry rozhodují o výši splátky, jaký je rozdíl mezi úrokovou sazbou a RPSN a proč se vyplatí porovnat víc nabídek najednou.
Kolik vlastních peněz potřebuju na hypotéku? Akontace a limity LTV
Banka vám nikdy nepůjčí celou cenu nemovitosti – část musíte pokrýt z vlastního. Kolik přesně, určuje ukazatel LTV a limity ČNB. Ukážeme, kolik mít našetřeno podle ceny bytu, co všechno se počítá jako vlastní zdroje, proč se vyšší akontace vyplatí a jak koupi financovat, i když plnou hotovost nemáte.
Kolik si můžu půjčit na hypotéku? Co rozhoduje o maximální výši úvěru
Kolik vám banka na hypotéku půjčí, neurčuje jen cena nemovitosti, ale hlavně váš příjem a stávající závazky. Vysvětlíme tři čísla, která o maximální výši úvěru rozhodnou – LTV, DSTI a DTI – na příkladech ukážeme, jakou hypotéku unese konkrétní příjem, a poradíme, čím si dostupný úvěr zvýšit.
Jak koupit nemovitost na hypotéku: postup krok za krokem
Koupě bytu nebo domu na hypotéku má svůj řád – od prvního odhadu splátky přes rezervaci nemovitosti a ocenění až po čerpání úvěru a zápis do katastru. Provedeme vás celým postupem krok za krokem, ukážeme, s jakými poplatky počítat, a vysvětlíme, proč se vyplatí řešit financování dřív než samotnou nemovitost.
Půjčka pro OSVČ bez daňového přiznání: funguje, ale s cenou
Většina půjček pro OSVČ chce vidět aspoň jedno daňové přiznání – a pokud podnikáte krátce nebo v přiznání máte nižší základ daně, než reálně vyděláváte, může to žádost zablokovat. Existuje ale i cesta bez něj. Není to ale univerzální řešení – jde o úzce profilovaný mikroúvěr s vlastní cenou i pravidly, které se vyplatí znát dřív, než o něj požádáte.
Malá půjčka na IČO: jak si jako OSVČ rychle půjčit menší částku
Potřebujete pár tisíc korun na drobný podnikatelský výdaj a nechcete kvůli tomu procházet klasickou žádost o úvěr s daňovým přiznáním a týdny čekání? Existuje cesta, kde stačí IČO a ověření totožnosti. Ukážeme, jak malá půjčka na IČO funguje, kolik reálně stojí a kdy dává smysl.
Prodej faktury po splatnosti: komu ji prodáte a kolik dostanete
Odběratel nezaplatil a vy potřebujete peníze dřív, než se k nim dostane soud. Fakturu po splatnosti opravdu jde prodat a souhlas dlužníka k tomu nepotřebujete. Nedostanete ale celou částku — a pozor, faktoring, který inzerují nebankovní poskytovatelé, se na fakturu po splatnosti nevztahuje. Projdeme si, co můžete po odběrateli chtít ze zákona, komu se pohledávka prodává, co určuje cenu a kdy je lepší neprodávat.
Zpětný leasing nemovitosti pro podnikatele: jak uvolnit peníze z vlastní nemovitosti
Podnikáte a máte peníze zamčené ve vlastní nemovitosti — ať už je to byt, dům, pozemek nebo provozní budova — a potřebujete hotovost hned? Banka rozhoduje týdny a u nepravidelných příjmů nebo záznamu v registru často řekne ne. Zpětný leasing nemovitosti uvolní kapitál do několika dnů a vy nemovitost dál užíváte. Ukážeme, jak funguje, kolik reálně stojí a kdy dává smysl víc než klasický úvěr.
Jak banka posuzuje žádost o úvěr: bonita, DSTI a registr dlužníků
Schválení, zamítnutí, nebo nabídka s vyšším úrokem, než jste čekali — o všem rozhoduje pár čísel, která banka spočítá dřív, než si přečtete první e-mail s odpovědí. Ukazujeme, co přesně se posuzuje, jak funguje ukazatel DSTI a co o vás prozradí registry dlužníků.
Vyplacení exekuce nemovitostí: jak splatit dluhy a nepřijít o bydlení
Máte na krku jednu nebo víc exekucí a banka vás kvůli nim nechce ani vidět? Pokud vlastníte byt, dům nebo pozemek, dá se exekuce vyplatit úvěrem se zástavou nemovitosti — dluhy zmizí, vy zůstanete vlastníkem a často i snížíte měsíční splátky. Ukážeme, jak vyplacení exekuce nemovitostí funguje, kolik reálně stojí a kde jsou jeho hranice.
SMS půjčka ihned bez doložení příjmu: jak dnes funguje a co se ve skutečnosti ověřuje
„SMS půjčka" zní jako něco z doby tlačítkových telefonů — pošlete zprávu, přijdou peníze. Realita roku 2026 je jiná: žádnou SMS už reálně neposíláte a „bez doložení příjmu" neznamená, že si vás nikdo neprověří. Přesto jde o jeden z nejrychlejších způsobů, jak sehnat menší částku během pár minut. Pojďme si rozebrat, co se za tím pojmem dnes skrývá, jak funguje ono „ihned" a kde je hranice mezi rychlostí a zbytečně drahým rozhodnutím.
Půjčka před výplatou: jak ji získat rychle a kdy se vyplatí
Nejčastěji nejde o desítky tisíc na dovolenou, ale o dva tři tisíce, které chybí pár dní do výplaty. Přesně na tenhle scénář cílí půjčka před výplatou — malá částka, rychlé schválení a splacení hned u nejbližší mzdy. Jenže právě u nejmenších částek se nejsnáz přehlédne, kolik si nakonec připlatíte a za jakých podmínek může být první půjčka skutečně bez úroku. Ukážeme si, jak to funguje, kolik si můžete půjčit a kdy se taková rychlá výpomoc opravdu vyplatí.
Půjčka o víkendu: jak si půjčit ihned i v sobotu a v neděli
Auto vás nechá ve štychu v sobotu ráno, lednička dosloužila v pátek večer nebo přišel výdaj, který nepočká do pondělí? Pobočky bank mají o víkendu zavřeno, ale nebankovní půjčku si vyřídíte online klidně v neděli odpoledne z mobilu. Kdy ale peníze opravdu dorazí ještě o víkendu, co k žádosti potřebujete a na co si dát pozor, aby vás spěch nestál zbytečně mnoho? Pojďme si to projít.
Půjčka na OP bez doložení příjmu: kdy stačí jen občanka
U sebe občanský průkaz, v hlavě otázka, jestli to opravdu stačí. „Půjčka na OP" zní jako příslib, že vyřízení proběhne bez papírování a možná i bez ptaní na příjem. Realita je o něco střízlivější — a pro vás vlastně lepší. Pojďme si rozebrat, co se za tímhle slibem skutečně skrývá, co poskytovatel ověří i bez výplatní pásky a kdy je půjčka „jen na občanku" rozumná volba.
Předčasné splacení spotřebitelského úvěru: kolik stojí a kdy se vyplatí
Přišly vám peníze navíc a uvažujete, že bankovní spotřebitelský úvěr doplatíte dřív, než jste sjednali? Ukazujeme, co na to říká zákon, kdy je předčasné splacení bez poplatku a jak si spočítat, jestli se vám finančně skutečně vyplatí.
Pojištění schopnosti splácet u spotřebitelského úvěru: kdy se vyplatí a kdy ho radši odmítnout
Pojištění schopnosti splácet dokáže v nečekané situaci zachránit rozpočet — jenže taky prodraží úvěr, který jste si sjednali kvůli nízké sazbě. Ukazujeme, co pojištění skutečně kryje, kdy je opravdu dobrovolné a podle čeho poznat, jestli se vám vyplatí, nebo je zbytečné.
Nebankovní, nebo bankovní půjčka? Jaký je rozdíl a kdy se vyplatí která
Banka, nebo nebankovní poskytovatel? Obě cesty vás dovedou k penězům, ale liší se v tom, koho schválí, jak rychle peníze pošlou a kolik si nakonec připlatíte. Pojďme si srozumitelně projít, čím se oba světy odlišují, proč vychází nebankovní půjčka obvykle dráž a jak poznat, kdy se vyplatí počkat na banku — a kdy naopak dává smysl sáhnout po nebankovní rychlé půjčce online.
Jak zažádat o spotřebitelský úvěr online: postup krok za krokem
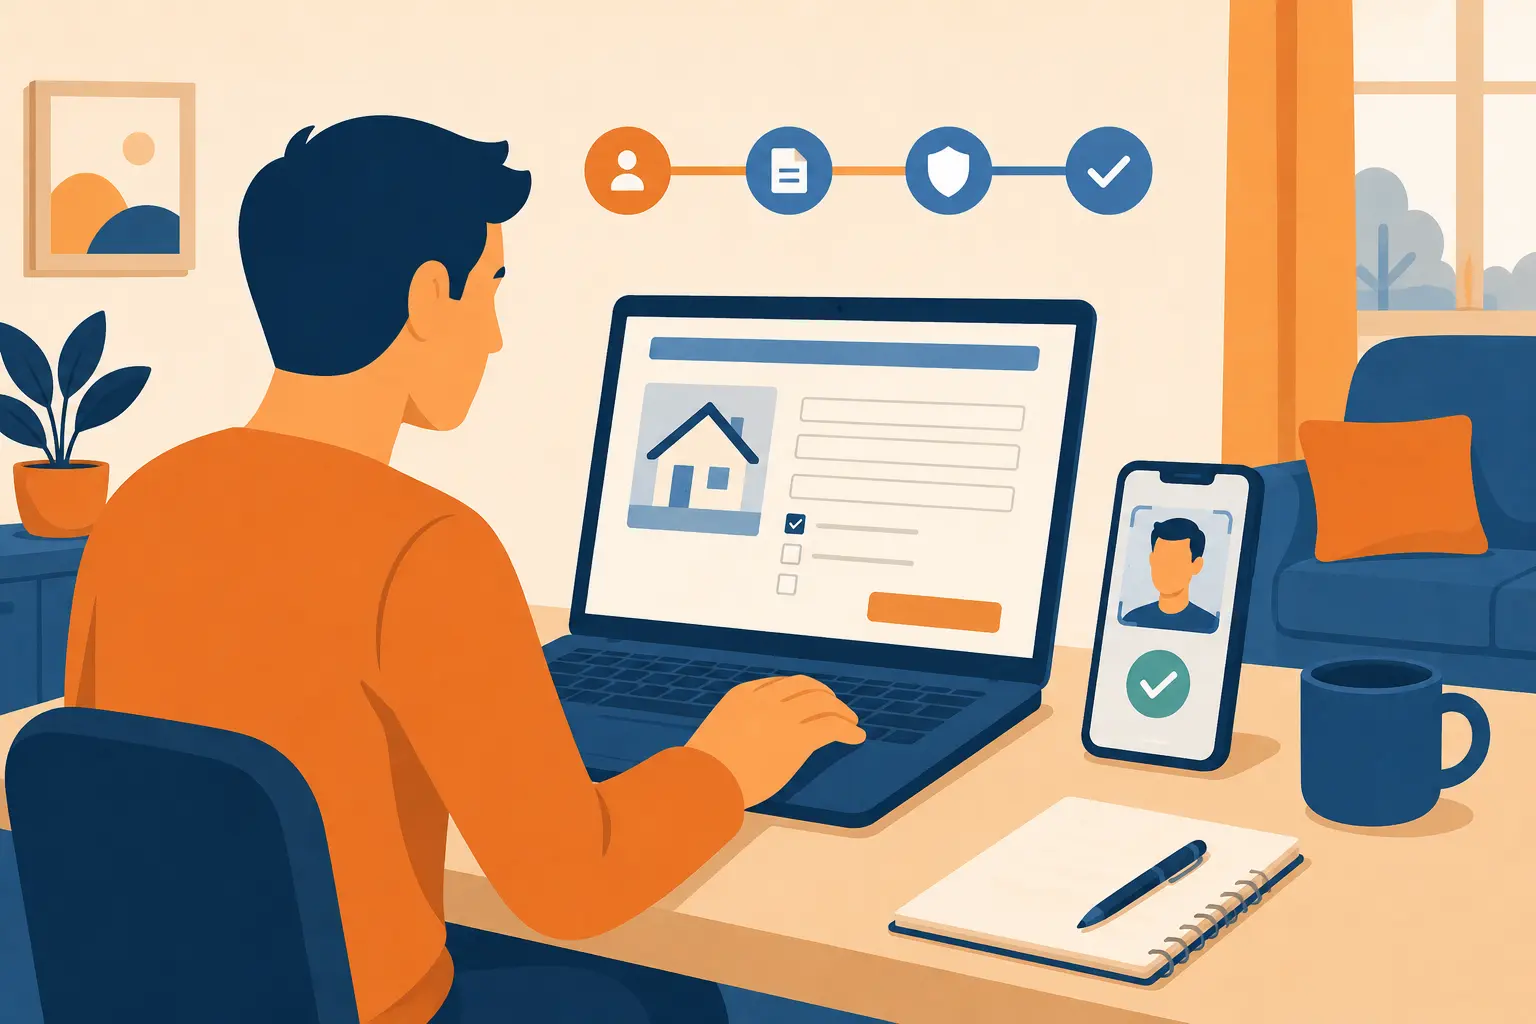
Celá žádost dnes zabere pár minut u počítače nebo v mobilu, bez papírování a bez nutnosti jít na pobočku. Ukazujeme, co budete k žádosti potřebovat, jak celý proces probíhá od vyplnění formuláře až po peníze na účtu, a čemu se vyhnout, aby vás banka nezamítla kvůli formální chybě.
Co dělat, když vám banka zamítla žádost o úvěr
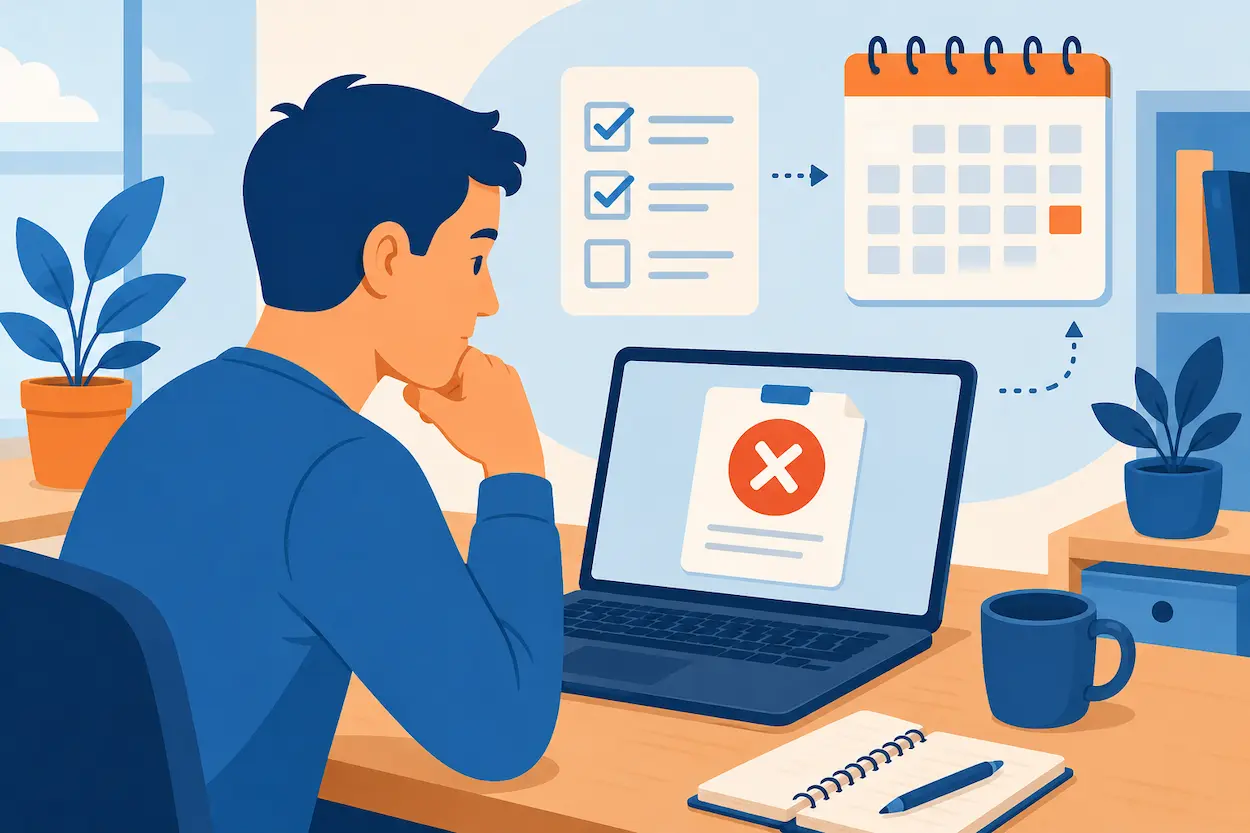
Zamítnutá žádost není rozsudek, ale signál, že něco ve vaší žádosti nebo v datech, která o vás banka vidí, nesedí. Ukazujeme, co dělat v prvních dnech po zamítnutí, jestli má banka povinnost říct vám proč, a jak zvýšit šanci, že příště uspějete.
Úrokové sazby hypoték 2026: aktuální přehled podle bank
Kolik teď skutečně stojí hypotéka? Ukazujeme aktuální průměrnou sazbu podle ČBA Hypomonitoru, vysvětlujeme, proč se nabídky jednotlivých bank liší, a na reálném příkladu počítáme, jak se sazba promítne do RPSN a měsíční splátky.